Entwicklung im Flugmarkt15.09.26, 13:37 Uhr
Ferienflieger legen zu – innerdeutscher Flugverkehr stagniert
Die Ferienflieger wachsen gegen den Deutschland-Trend. Ihr Sitzplatzangebot steigt im Winterhalbjahr um elf Prozent. Für klassische Urlaubsziele ist das eine gute Nachricht. Der deutsche Gesamtmarkt stagniert hingegen nahezu und erreicht weiterhin nur 92 Prozent des Angebots von 2019.
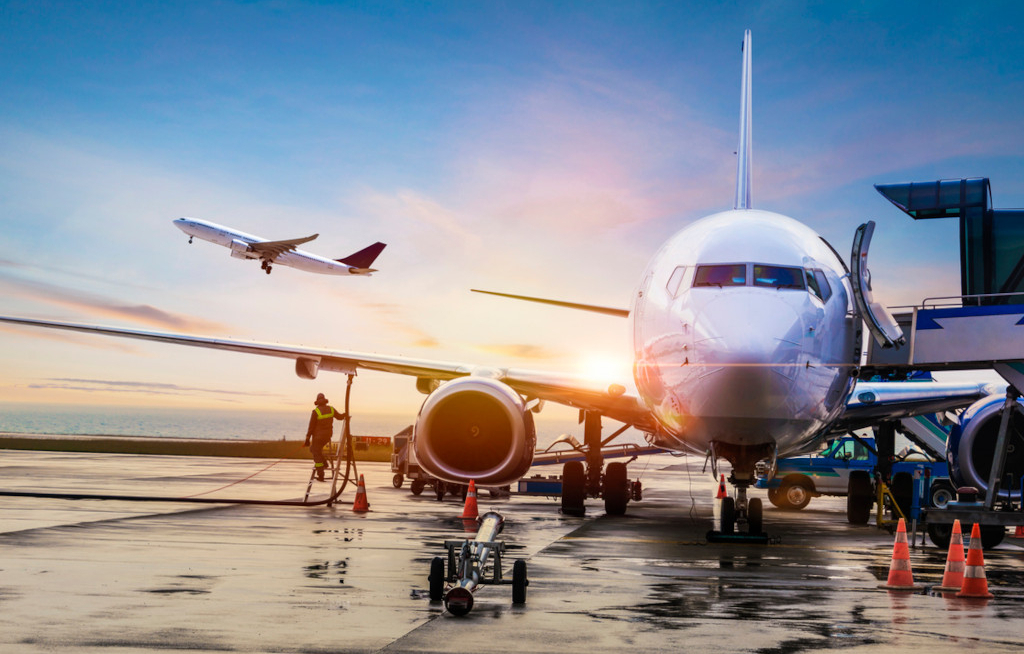
Ferienflieger setzen sich deutlich vom schwachen Gesamtmarkt ab. Besonders Südeuropa sowie Nordafrika und die Levante profitieren vom zusätzlichen Angebot. Foto: iStock/guvendemir
Touristische Airlines bauen ihr Flugangebot ab Deutschland im Winterhalbjahr 2026/2027 deutlich aus: Condor, Discover, TUI Fly oder Sun Express erhöhen ihre Sitzplatzkapazität von August 2026 bis Januar 2027 gegenüber dem Vorjahr um elf Prozent. Damit übertrifft das Ferienflieger-Segment das Vor-Corona-Volumen von 2019 um 149 Prozent.
Der deutsche Luftverkehr entwickelt sich insgesamt dagegen deutlich verhaltener: Mit knapp unter 142 Millionen geplanten Sitzen liegt das Angebot nahezu auf Vorjahres- und mit 92 Prozent hinter Vorkrisenniveau. Das zeigen Daten des Bundesverbands der Deutschen Luftverkehrswirtschaft (BDL).
Südeuropa und Nordafrika wachsen
Vom Ausbau der touristischen Kapazitäten profitieren vor allem klassische Urlaubsregionen. Nach Südeuropa stehen fast 50 Millionen Sitze zur Verfügung. Damit wächst das Angebot gegenüber dem Vorjahr um fünf Prozent und erreicht 116 Prozent des Niveaus von 2019. Südeuropa bleibt mit Abstand die größte Zielregion im deutschen Europaverkehr.
Noch stärker legen Verbindungen nach Nordafrika und in die Levante zu. Hier steigt die Kapazität um elf Prozent und erreicht 142 Prozent des Angebots von 2019.
Deutschland verliert den Anschluss
Der positive Trend im Urlaubsgeschäft steht einer schwächeren Entwicklung des Gesamtmarktes gegenüber. Mit Blick auf den gesamteuropäischen Aviationsektor
Der BDL nennt hohe Kerosinpreise und vergleichsweise hohe staatliche Standortkosten als Belastung für Netzwerk-Carrier in Deutschland.
Netzwerk-Airlines hinken hinterher
Europäische Netzwerk-Airlines reduzieren ihr Sitzplatzangebot in Deutschland gegenüber dem Vorjahr um vier Prozent. Damit erreicht das Segment 79 Prozent des Niveaus von 2019. Außereuropäische Netzwerk-Airlines kommen auf 94 Prozent.
Europaweit fällt die Erholung stärker aus. Europäische Netzwerk-Airlines erreichen 96 Prozent des Vorkrisenniveaus, außereuropäische Anbieter 118 Prozent.
Innerdeutsche Kapazität sinkt weiter
Auch der innerdeutsche Luftverkehr bleibt deutlich unter dem früheren Level. Insgesamt sind von August 2026 bis Januar 2027 acht Millionen Sitze geplant. Das sind sieben Prozent weniger als im Vorjahreszeitraum und nur 47 Prozent des Angebots von 2019.
Auf Verbindungen über die Hubs Frankfurt und München sinkt die Kapazität gegenüber dem Vorjahr um acht Prozent und erreicht 59 Prozent des Vorkrisenniveaus. Dezentrale Strecken ohne Frankfurt oder München als Start- oder Zielort wachsen zwar um ein Prozent, kommen aber lediglich auf 20 Prozent des Angebots von 2019.
Langstrecke insgesamt stabil
Auf der Langstrecke stagniert die Kapazität bei 20,8 Millionen Sitzen und erreicht 97 Prozent des Niveaus von 2019.
Zwischen den Zielregionen gibt es allerdings deutliche Unterschiede:
Auch an den deutschen Flughäfen entwickelt sich das Angebot unterschiedlich:
Mehrere kleinere Flughäfen haben ihr Vorkrisenniveau inzwischen deutlich überschritten. Karlsruhe/Baden-Baden erreicht 188 Prozent des Angebots von 2019, Niederrhein/Weeze 209 Prozent und Memmingen 248 Prozent. Dortmund kommt auf 142 Prozent, Hahn auf 157 Prozent.
Getragen wird die Entwicklung vor allem von europäischen Punkt-zu-Punkt-Airlines sowie vom touristischen Verkehr und sogenannten VFR-Verkehren, also Reisen zu Freunden und Verwandten.
Der deutsche Luftverkehr entwickelt sich insgesamt dagegen deutlich verhaltener: Mit knapp unter 142 Millionen geplanten Sitzen liegt das Angebot nahezu auf Vorjahres- und mit 92 Prozent hinter Vorkrisenniveau. Das zeigen Daten des Bundesverbands der Deutschen Luftverkehrswirtschaft (BDL).
Südeuropa und Nordafrika wachsen
Vom Ausbau der touristischen Kapazitäten profitieren vor allem klassische Urlaubsregionen. Nach Südeuropa stehen fast 50 Millionen Sitze zur Verfügung. Damit wächst das Angebot gegenüber dem Vorjahr um fünf Prozent und erreicht 116 Prozent des Niveaus von 2019. Südeuropa bleibt mit Abstand die größte Zielregion im deutschen Europaverkehr.
Noch stärker legen Verbindungen nach Nordafrika und in die Levante zu. Hier steigt die Kapazität um elf Prozent und erreicht 142 Prozent des Angebots von 2019.
Deutschland verliert den Anschluss
Der positive Trend im Urlaubsgeschäft steht einer schwächeren Entwicklung des Gesamtmarktes gegenüber. Mit Blick auf den gesamteuropäischen Aviationsektor
- wächst das Sitzplatzangebot im betrachteten Zeitraum um fünf Prozent gegenüber dem Vorjahr und erreicht 111 Prozent des Niveaus von 2019.
- Ohne Deutschland steigt die Kapazität sogar um sechs Prozent auf 116 Prozent des Vorkrisenniveaus.
Der BDL nennt hohe Kerosinpreise und vergleichsweise hohe staatliche Standortkosten als Belastung für Netzwerk-Carrier in Deutschland.
Netzwerk-Airlines hinken hinterher
Europäische Netzwerk-Airlines reduzieren ihr Sitzplatzangebot in Deutschland gegenüber dem Vorjahr um vier Prozent. Damit erreicht das Segment 79 Prozent des Niveaus von 2019. Außereuropäische Netzwerk-Airlines kommen auf 94 Prozent.
Europaweit fällt die Erholung stärker aus. Europäische Netzwerk-Airlines erreichen 96 Prozent des Vorkrisenniveaus, außereuropäische Anbieter 118 Prozent.
Innerdeutsche Kapazität sinkt weiter
Auch der innerdeutsche Luftverkehr bleibt deutlich unter dem früheren Level. Insgesamt sind von August 2026 bis Januar 2027 acht Millionen Sitze geplant. Das sind sieben Prozent weniger als im Vorjahreszeitraum und nur 47 Prozent des Angebots von 2019.
Auf Verbindungen über die Hubs Frankfurt und München sinkt die Kapazität gegenüber dem Vorjahr um acht Prozent und erreicht 59 Prozent des Vorkrisenniveaus. Dezentrale Strecken ohne Frankfurt oder München als Start- oder Zielort wachsen zwar um ein Prozent, kommen aber lediglich auf 20 Prozent des Angebots von 2019.
Langstrecke insgesamt stabil
Auf der Langstrecke stagniert die Kapazität bei 20,8 Millionen Sitzen und erreicht 97 Prozent des Niveaus von 2019.
Zwischen den Zielregionen gibt es allerdings deutliche Unterschiede:
- In Richtung Naher Osten und Zentralasien sinkt das Angebot gegenüber dem Vorjahr um neun Prozent.
- Nordamerika bleibt mit 8,1 Millionen Sitzen stabil und erreicht 96 Prozent des Vorkrisenniveaus.
- Lateinamerika wächst dagegen um elf Prozent, Afrika um zwölf Prozent.
Auch an den deutschen Flughäfen entwickelt sich das Angebot unterschiedlich:
- Frankfurt kommt im Zeitraum von August 2026 bis Januar 2027 auf 19,9 Millionen Sitze. Das sind ein Prozent weniger als im Vorjahr und 89 Prozent des Niveaus von 2019.
- München verzeichnet mit 13,6 Millionen Sitzen ebenfalls ein Minus von einem Prozent und erreicht 86 Prozent des Vorkrisenniveaus.
- Unter den großen dezentralen Flughäfen wächst Köln/Bonn am stärksten. Das Angebot steigt dort um zwölf Prozent auf 3,3 Millionen Sitze und erreicht 85 Prozent des Niveaus von 2019.
- Düsseldorf legt um vier Prozent auf 6,7 Millionen Sitze zu.
- Berlin und Hamburg wachsen jeweils um ein Prozent.
- Stuttgart verliert sieben Prozent und erreicht 67 Prozent des Vorkrisenniveaus.
Mehrere kleinere Flughäfen haben ihr Vorkrisenniveau inzwischen deutlich überschritten. Karlsruhe/Baden-Baden erreicht 188 Prozent des Angebots von 2019, Niederrhein/Weeze 209 Prozent und Memmingen 248 Prozent. Dortmund kommt auf 142 Prozent, Hahn auf 157 Prozent.
Getragen wird die Entwicklung vor allem von europäischen Punkt-zu-Punkt-Airlines sowie vom touristischen Verkehr und sogenannten VFR-Verkehren, also Reisen zu Freunden und Verwandten.